
Blog
Assurance professionnelle standard vs stratégie d'optimisation : que gagne le courtier ?
- Un contrat standard est calibré pour un profil moyen : ses plafonds, franchises et exclusions génériques créent des angles morts structurels qui ne se révèlent qu'au moment du sinistre.
- L'approche d'un courtier indépendant commence par un audit de l'activité réelle, pas d'un code APE, pour ajuster les garanties, négocier les exclusions et dimensionner les plafonds selon l'exposition concrète.
- Le gain ne se lit pas uniquement sur la prime : c'est le coût global du risque qui s'optimise, prime, franchise maîtrisée et reste à charge réduit en cas de sinistre.
- La valeur du courtier se prolonge après la signature : révision annuelle des garanties et gestion active des sinistres empêchent qu'un contrat figé ne protège plus une activité qui évolue.
Souscrire une RC Pro standard, c'est rassurant sur le papier. Mais entre un contrat générique et une stratégie réellement calibrée sur votre activité, l'écart de protection peut être considérable, et coûteux au moment d'un sinistre. Ce que peu de professionnels réalisent, c'est que l'approche d'un courtier stratège ne se limite pas à comparer des offres : elle part d'une analyse précise de vos besoins réels pour construire une couverture qui tient la route. Dans cet article, je vous montre concrètement ce que cette différence change, en garanties comme en euros.
Le contrat standard : une protection pensée pour la moyenne, pas pour vous
Souscrire une assurance professionnelle en ligne en cinq minutes, c'est possible. Mais ce que vous obtenez, c'est une couverture calibrée pour un profil moyen, pas pour votre activité réelle, vos risques spécifiques ni votre niveau d'exposition. Les offres packagées répondent à une logique de volume : un seul modèle, distribué au plus grand nombre, avec des garanties socle identiques pour tous. Le problème, c'est que votre entreprise, elle, n'est pas moyenne.
Ce que couvre vraiment une offre packagée
Un contrat IARD Pro standard s'articule généralement autour de trois briques principales :
- La RC Pro (Responsabilité Civile Professionnelle), qui couvre les dommages causés à des tiers dans le cadre de votre activité, avec des plafonds souvent fixés entre 500 000 € et 1 million d'euros, qu'importe votre secteur.
- La multirisque professionnelle, qui protège vos locaux, votre matériel et votre chiffre d'affaires contre les sinistres courants (incendie, dégâts des eaux, vol).
- La protection juridique, incluse en option ou en socle, avec des plafonds de prise en charge fréquemment limités à 15 000 ou 20 000 euros.
Ces briques existent, mais leurs plafonds sont génériques. La prime est calculée sur une activité type, pas sur la vôtre. Résultat : vous payez parfois pour des garanties inutiles, et sous-assurez précisément là où votre risque réel est le plus élevé.
Les angles morts qui coûtent cher en cas de sinistre
C'est au moment du sinistre que les limites d'une couverture standard se révèlent vraiment. Plafonds, franchises et exclusions sont les trois points de friction les plus fréquents, et les moins lisibles au moment de la souscription.
- Des plafonds inadaptés à votre chiffre d'affaires : un prestataire de services intellectuels avec des contrats à 500 000 euros n'a pas le même besoin qu'un artisan local.
- Des franchises élevées peu négociées : sur les dommages matériels ou les pertes d'exploitation, elles peuvent laisser plusieurs milliers d'euros à votre charge.
- Des exclusions liées à votre activité spécifique : certaines activités, secteurs ou types de dommages sont tout simplement hors périmètre sans que cela soit signalé clairement.
- L'absence de couverture pour les dommages immatériels consécutifs : une erreur de conseil, un retard de livraison, une perte de données, rarement inclus dans le socle standard.
- Des clauses de déchéance méconnues : non-déclaration d'un changement d'activité, délai de déclaration dépassé, et l'assureur peut légitimement refuser sa prise en charge.
Ces angles morts ne sont pas des accidents. Ils sont structurels dans une logique de masse. C'est précisément là qu'un courtier indépendant fait la différence : en lisant ce que les clients ne lisent pas, et en anticipant ce que le marché ne corrige pas de lui-même.
Le courtier stratège : une lecture fine du risque avant la signature
Un contrat tout fait, c'est rapide. Mais rapide ne veut pas dire adapté. Entre une couverture calibrée pour une activité générique et une protection construite autour de votre réalité, l'écart est souvent considérable, en termes de garanties comme d'exposition financière réelle.
C'est précisément là que le rôle du courtier dépasse la simple mise en relation. Avant même de solliciter le moindre assureur, je m'appuie sur un audit structuré de votre situation, ce que l'ORIAS encadre à travers le devoir de conseil : identifier les risques, les hiérarchiser, puis sélectionner les solutions les plus pertinentes, pas les plus accessibles. Cette démarche, que j'appelle approche affinitaire et sur mesure, s'applique aussi bien aux TPE et PME qu'aux TNS dont l'activité évolue chaque année.
Analyse de l'activité réelle, pas d'un code APE
Un code APE ne dit rien de la façon dont vous travaillez vraiment. Il ne dit pas si vous intervenez chez des clients finaux ou uniquement en B2B, si vous sous-traitez une partie de vos chantiers, si vos locaux accueillent du public ou stockent des marchandises sensibles. Ce sont pourtant ces éléments qui déterminent votre exposition réelle.
Quand j'analyse le dossier d'un professionnel, je creuse : nature exacte des prestations, profil des clients finaux, organisation des sous-traitants, superficie et usage des locaux. C'est ce décorticage du métier réel qui permet de calibrer une RC Pro cohérente, et non une couverture générique qui laisse des angles morts là où le risque est le plus élevé. TPE, PME ou TNS, besoins et entreprise sont toujours différents, et l'activité ne rentre jamais dans une case standard.
Négociation et sélection indépendante des compagnies
Travailler avec un courtier indépendant, c'est accéder à un marché que vous n'auriez pas pu comparer seul. Je sollicite plusieurs compagnies, j'analyse les clauses ligne par ligne, et j'arbitre entre tarifs et niveaux de couverture réels, pas uniquement entre prix affichés.
Cette indépendance est clé : je ne suis lié à aucun assureur en particulier, ce qui m'autorise à retraviller les conditions de souscription, à négocier des exclusions ou à demander des avenants spécifiques. Commission et honoraires sont transparents dès le départ. L'objectif n'est pas de vous proposer l'offre la plus facile à placer, mais celle qui protège réellement vos clients, votre activité et votre patrimoine professionnel sur la durée.
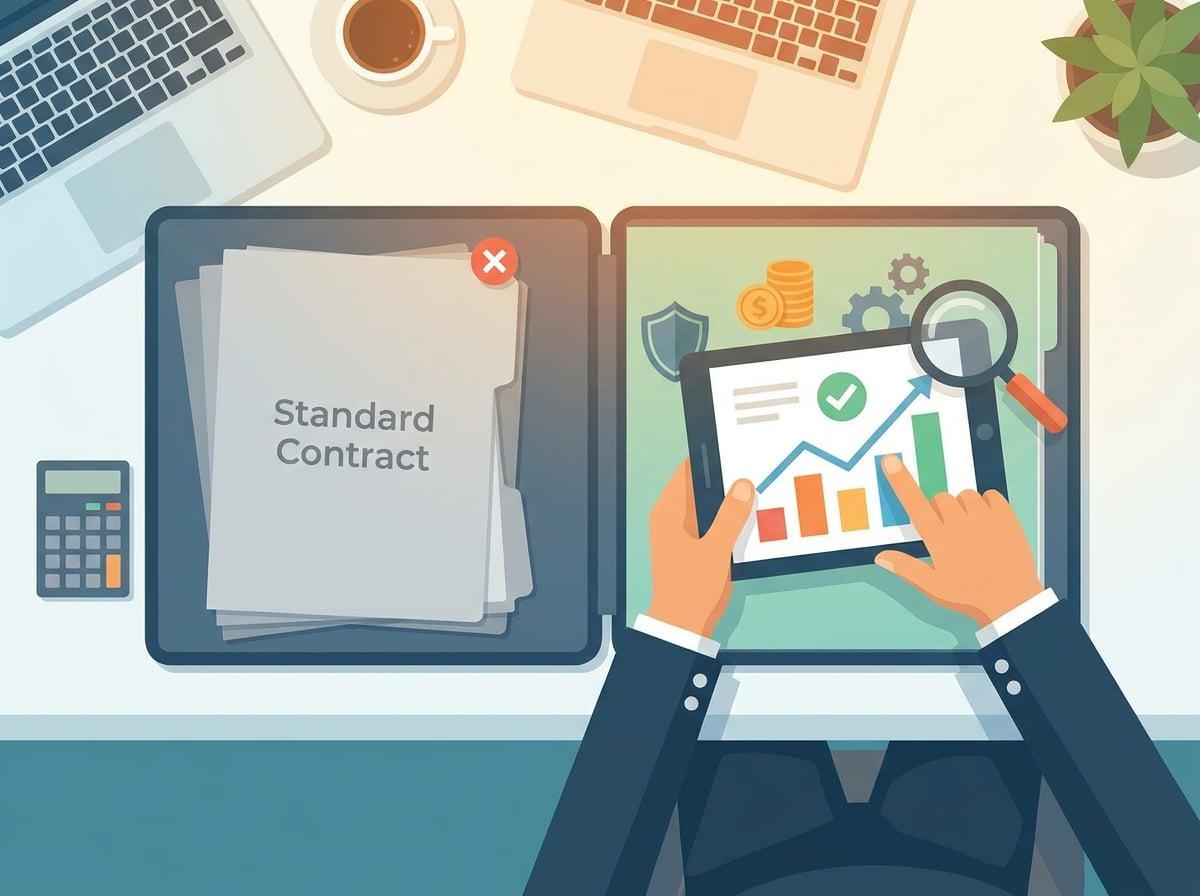
Standard vs optimisation : les gains concrets côté pro
Passer d'une offre générique à une stratégie d'assurance construite sur mesure, ce n'est pas qu'une question de prime : c'est toute la structure de protection qui change. Voici, critère par critère, ce que l'approche affinitaire et sur-mesure modifie concrètement pour les professionnels, comparée à un contrat pris « tel quel » sur le marché.
| Critère | Contrat standard | Stratégie d'optimisation |
| Analyse du risque | Absente ou superficielle | Audit approfondi de l'activité réelle |
| Étendue des garanties | Couverture générique, peu adaptée au secteur | Garanties calées sur les risques spécifiques du métier |
| Plafonds | Plafonds fixes, souvent sous-dimensionnés | Plafonds ajustés selon l'exposition réelle |
| Exclusions | Clauses larges, peu négociées | Exclusions réduites, clauses retravaillées |
| Franchise | Franchise standard imposée | Franchise maîtrisée, arbitrée selon le budget |
| Suivi sinistre | Interlocuteur distant, délais longs | Accompagnement actif à chaque étape |
| Évolution annuelle | Reconduction automatique sans révision | Révision régulière des besoins et des tarifs |
| Coût global | Prime apparente basse, reste à charge élevé | Budget optimisé, rapport couverture/coût maximisé |
Économies réelles : prime, franchise et coût d'un sinistre
L'économie ne se lit pas uniquement sur la ligne « prime » d'un devis. Elle se mesure sur l'ensemble du coût du risque, et c'est précisément là que le travail d'un courtier fait la différence.
- Prime ajustée : en mettant en concurrence plusieurs assureurs sur un profil de risque précis, la prime reflète la réalité de l'activité, sans surcoût lié à une segmentation trop large.
- Franchise maîtrisée : les plafonds, franchises et exclusions sont négociés en fonction du budget disponible et de la fréquence des sinistres probable, pas imposés par défaut.
- Reste à charge réduit sur sinistre : une RC Pro bien calibrée évite les mauvaises surprises lorsqu'un sinistre survient, là où un contrat générique laisse souvent des zones grises non couvertes.
- Multi-équipement : regrouper plusieurs lignes de protection auprès d'assureurs sélectionnés permet souvent d'obtenir des conditions tarifaires plus favorables pour les clients.
L'enjeu n'est pas de payer moins à tout prix, mais de payer juste, pour une couverture qui tient vraiment quand on en a besoin.
Couverture renforcée : moins d'exclusions, plus de sérénité
Au-delà du prix, le gain qualitatif est souvent celui qu'on sous-estime le plus. Un contrat IARD Pro standard intègre des exclusions rédigées largement, qui peuvent laisser sans protection des situations pourtant courantes dans votre secteur.
Travailler avec un courtier indépendant, c'est remettre à plat ces clauses, une par une, pour s'assurer que la responsabilité civile couvre bien l'activité réelle, pas une version abstraite de votre métier. Les extensions utiles sont ajoutées, les exclusions inutilement larges sont négociées, et la RC Pro est dimensionnée selon l'exposition concrète du professionnel.
Le résultat : une couverture renforcée qui ne réserve pas de mauvaises surprises en cas de dommages, et une sérénité retrouvée pour se concentrer sur ce qui compte vraiment : son activité.
Au-delà de la signature : le suivi qui fait la différence
Signer un contrat, c'est une étape. Ce qui se passe ensuite, c'est là que la vraie valeur d'un courtier se révèle. Une entreprise évolue : son chiffre d'affaires grimpe, ses effectifs changent, de nouveaux risques apparaissent. Un contrat figé ne protège plus une activité qui avance. C'est pourquoi j'inscris chaque accompagnement dans la durée, avec un suivi structuré qui va bien au-delà de la mise en place initiale.
Mon devoir de conseil ne s'arrête pas à la première signature. Il m'engage à alerter mes clients dès qu'une évolution de leur situation rend leur couverture insuffisante ou inadaptée, et à agir en conséquence, que ce soit sur les garanties, la prévoyance ou la santé collective.
Révision annuelle et ajustement des garanties
Chaque année, je réalise un audit complet du contrat en place. L'objectif : vérifier que la protection reste cohérente avec la réalité de l'entreprise. Je croise plusieurs indicateurs clés :
- L'évolution du chiffre d'affaires, qui peut modifier les plafonds d'indemnisation nécessaires
- Les nouveaux risques liés à une activité étendue ou à un nouveau marché
- Les changements d'effectifs, qui impactent directement les besoins en santé collective ou en prévoyance
Cet audit des risques permet de détecter les décalages avant qu'ils ne deviennent des angles morts. Une garantie sous-calibrée peut coûter bien plus cher qu'une simple révision annuelle. Depuis Livry-Gargan, j'accompagne des professionnels qui ont vu leur activité évoluer rapidement : c'est précisément dans ces phases de croissance que le suivi fait la différence entre une protection réelle et une illusion de couverture.
Gestion de sinistre : avoir un interlocuteur dédié
Un sinistre survient rarement au bon moment. Et quand il arrive, la dernière chose dont vous avez besoin, c'est de naviguer seul face à votre assureur. En tant que courtier, je deviens votre interface directe : je constitue le dossier, je défends vos intérêts et je maintiens la pression sur les délais de traitement.
Contrairement à une souscription en ligne où vous gérez tout seul, mes clients bénéficient d'un interlocuteur qui connaît leur dossier, leur activité et les clauses de leur contrat. Cette proximité change concrètement l'issue d'un sinistre : moins d'allers-retours, moins de refus injustifiés, et des indemnisations obtenues plus vite.
C'est aussi ici que la question des commissions et honoraires prend tout son sens : vous ne payez pas un prestataire pour une simple mise en relation, mais pour une gestion active et une protection juridique de vos intérêts tout au long de la vie du contrat. Ce conseil continu, c'est précisément ce qui distingue une approche stratégique d'une offre standard.
Pour qui le gain est-il le plus net ?
Tout le monde ne part pas avec le même niveau de risque, ni les mêmes lacunes de couverture. Mais certains profils tirent un bénéfice particulièrement net d'une approche stratégique plutôt que d'une souscription en ligne rapide.
Les TNS et indépendants sont souvent les premiers concernés. Sans employeur pour porter leur prévoyance ou leur santé, ils doivent construire eux-mêmes leur filet de sécurité. Un contrat choisi sans analyse peut laisser des trous béants, notamment sur les arrêts de travail de longue durée ou la perte d'exploitation.
Les dirigeants de TPE/PME en phase de structuration patrimoniale constituent un autre cas d'école. Quand l'entreprise prend de la valeur, les enjeux dépassent la simple RC Pro : il faut aligner assurance emprunteur, prévoyance et transmission pour que chaque euro cotisé protège vraiment ce qui a été construit.
Les artisans du BTP font face à une exposition technique spécifique. La responsabilité civile décennale, le matériel, les sous-traitants... autant de risques que les offres standardisées couvrent souvent de façon incomplète ou trop coûteuse par rapport au niveau de risque réel.
- Les professions à risque élevé (santé, conseil, ingénierie) pour lesquelles les plafonds de garanties peuvent être sous-dimensionnés.
- Les dirigeants souhaitant optimiser la Santé et Prévoyance collectives pour leurs équipes tout en maîtrisant leur budget.
- Les professionnels qui n'ont jamais réexaminé leur couverture depuis leur lancement.
En résumé : plus votre activité est exposée, plus votre patrimoine est engagé, et plus un courtier indépendant devient un vrai levier, et non une simple formalité administrative.
Mon approche chez Defisk : du conseil, pas un produit à vendre
Ce que vous avez lu dans cet article résume exactement ce que je fais au quotidien. Là où la plupart des offres se contentent d'un contrat standard posé sur un bureau, mon approche commence par une question simple : qu'est-ce qui vous expose vraiment, et qu'est-ce qui vous coûte inutilement ?
Je suis courtier indépendant, ce qui signifie que je ne défends les intérêts d'aucun assureur. Je sélectionne librement parmi les compagnies du marché pour construire une solution qui correspond à votre activité, votre structure, votre profil de risque. Pas une solution toute faite. La vôtre.
Mon background en comptabilité change aussi la lecture : je vois vos besoins de protection à travers un prisme financier, pas seulement assurantiel. Optimiser vos garanties, c'est aussi optimiser ce que vous dépensez pour les obtenir. Chaque euro de prime doit avoir une raison d'être.
Ce positionnement, je l'applique à l'ensemble de mes clients : indépendants, dirigeants, professionnels du bâtiment, entreprises en croissance. L'objectif est toujours le même : une protection réelle, sans doublon, sans angle mort, avec un suivi dans la durée. Y compris en cas de sinistre, là où l'accompagnement compte le plus.
Parce qu'une stratégie d'assurance bien construite, c'est avant tout du conseil, pas une vente. Si vous voulez faire le point sur votre situation, appelez-moi directement. Un échange de quelques minutes suffit souvent à identifier ce qui mérite d'être revu.
Questions fréquentes sur le courtier et l'optimisation d'assurance
Quel est le salaire moyen d'un courtier d'assurances ?
La rémunération varie fortement selon le profil et le volume d'affaires. Un courtier débutant tourne autour de 30 000 à 40 000 euros bruts annuels, tandis qu'un profil expérimenté, spécialisé sur les professionnels, peut dépasser les 70 000 euros. En cabinet indépendant, la rémunération repose principalement sur les commissions versées par les compagnies, ce qui signifie que la qualité du portefeuille clients et la fidélisation pèsent bien plus que le simple volume de ventes.
Qu'est-ce que le rapport sinistres à primes ?
C'est un indicateur clé pour les compagnies d'assurance : il mesure le rapport entre les sinistres indemnisés et les primes encaissées sur une période donnée. Un ratio supérieur à 100 % signifie que l'assureur perd de l'argent sur ce portefeuille. Pour vous, ce ratio influence directement vos conditions de renouvellement et vos tarifs. Un bon suivi de sinistralité, avec l'aide d'un courtier, permet d'anticiper ces ajustements plutôt que de les subir.
Quel est le meilleur courtier en assurance vie ?
Il n'existe pas de réponse universelle, et méfiez-vous des classements génériques. Le meilleur courtier est celui qui comprend votre situation réelle : votre statut, vos objectifs patrimoniaux, votre fiscalité. L'assurance vie s'inscrit dans une stratégie globale, notamment pour les dirigeants qui cherchent à optimiser leur protection et leur transmission. Mon conseil : privilégiez un interlocuteur indépendant, capable d'analyser vos besoins sans biais d'intermédiation, plutôt qu'un réseau bancaire lié à une seule compagnie.
Quels sont les 5 éléments essentiels du contrat d'assurance ?
Tout contrat repose sur cinq piliers fondamentaux :
- L'objet assuré : ce qui est couvert (bien, activité, personne)
- Le risque garanti : les événements déclenchant l'indemnisation
- La prime : la cotisation versée en contrepartie de la couverture
- Les garanties et exclusions : ce qui est inclus ou explicitement exclu
- La durée et les conditions de résiliation : souvent sous-estimées, elles peuvent coûter cher
Comprendre ces éléments avant de signer, c'est précisément là qu'intervient la valeur ajoutée d'un courtier indépendant.


Courtier en assurances Livry-Gargan, assurance professionnelle, assurance entreprise
Victor Lisbona - Courtier en Assurance © Copyright 2026 | Tous Droits Réservés | Fait avec ♡ par BeeVisible